
ここ1〜2週間で相次いで発表された日本のアニメ関連企業の決算では、KADOKAWAをはじめ、PONY CANYON(ポニーキャニオン)、TBSグループ、ABCアニメーションなどテレビ局系のアニメ事業会社、さらには『ウマ娘 プリティーダービー』を手がけたアニメ制作スタジオ・Studio KAIに至るまで、赤字転落、あるいは大幅な減益が目立つ結果となった。
その一方で、東宝や東映アニメーションといった大手企業の最新決算は大幅な増収増益を記録しており、業界内の“勝ち組”と“苦戦組”の差がこれまで以上に鮮明になっている。表向きには市場規模が拡大しているように見えても、実際の現場では業界全体の運営がますます厳しくなっていることがうかがえる。いわゆる「配信バブル」とも呼ばれた成長フェーズは、すでに終わりを迎えつつあるのだろうか。アニメ業界はいま、新たな戦略転換期に差しかかっているのかもしれない。
日本メディアITmediaは、各社の決算内容をもとに、現在の業界構造に起きている変化を分析している。

今回の赤字・減益企業の決算を並べて見ると、アニメ業界全体が共通して抱える構造的な課題がはっきり見えてくる。それは、「制作コストが急騰しているのに、回収手段が追いついていない」という点だ。現在、アニメ制作の現場では人件費・制作費ともに上昇が続いており、その背景には次のような要因がある。
慢性的な人手不足
アニメ作品数の増加
外注費の高騰
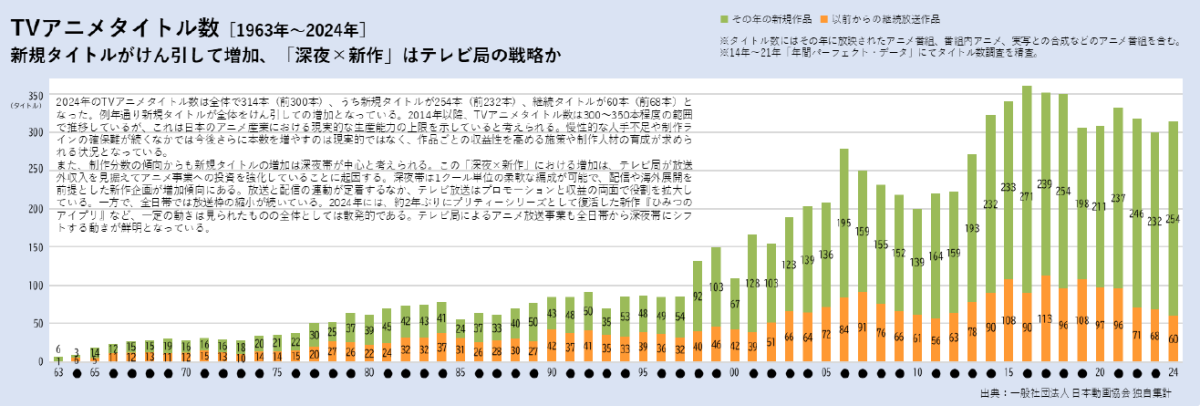
日本動画協会の『アニメ産業レポート2025』によると、2000年代初頭には年間およそ100本だったテレビアニメが、現在では約300本にまで増加している。さらに、帝国データバンクの2025年調査でも、アニメ産業全体の売上高は過去最高を更新している一方で、制作会社は「忙しいのに利益が残らない」状態に陥っており、倒産・休廃業・解散の件数も増加傾向にあると指摘されている。
▼ 近年、テレビアニメの本数は急増を続けている。
もちろん、コスト上昇そのものが必ずしも悪いわけではない。アニメーターの待遇改善につながっている可能性もあるからだ。問題の本質は、「増えたコストをどこで回収するのか」にある。
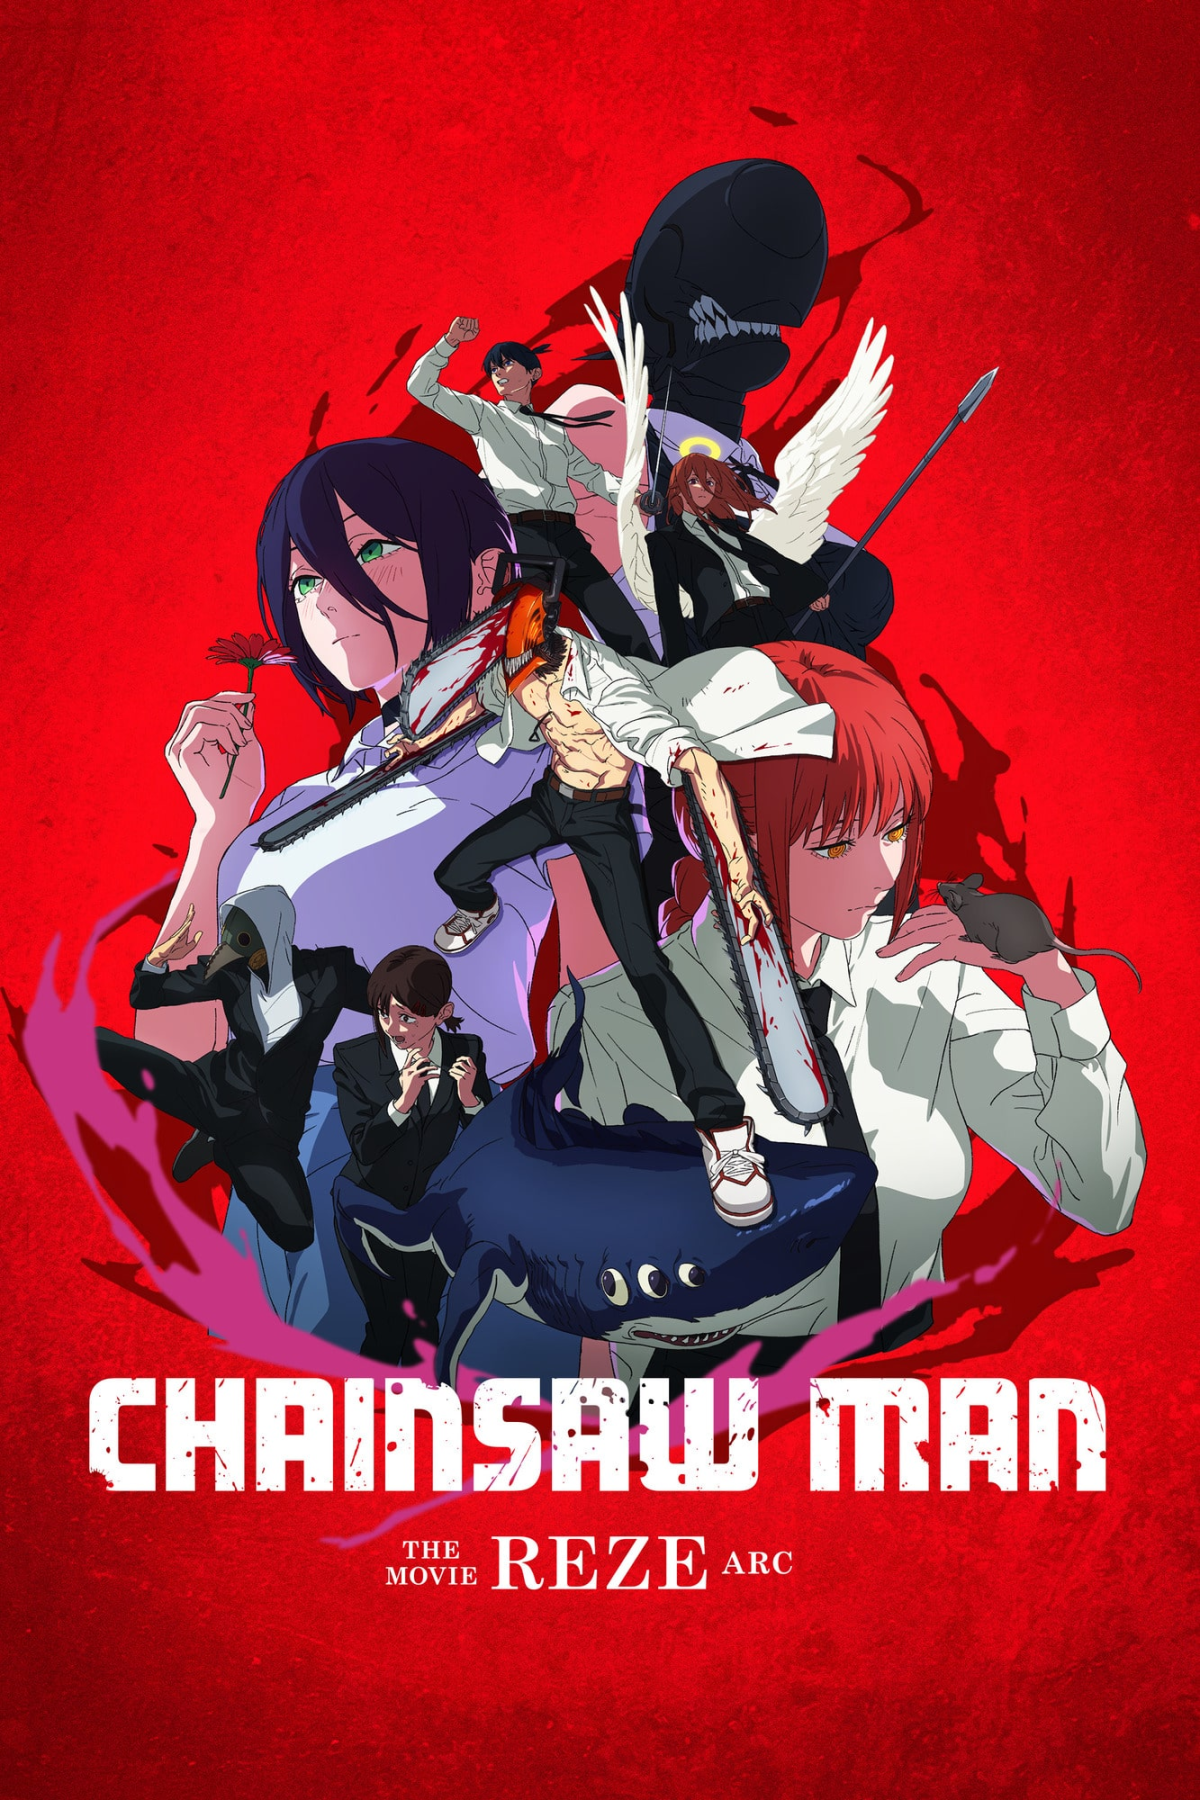
ここ数年は、NetflixやCrunchyrollといった配信プラットフォームがライセンス料を引き上げてきたことで、作品によっては制作費の8割前後を配信権料で回収できるケースもあった。さらに、MAPPAの『チェンソーマン』のように、制作会社が自ら100%出資して権利を握る事例も登場していた。
しかし、いまは状況が変わってきている。全体的に見ると、プラットフォーム側が支払える金額は徐々に頭打ちになってきた。制作費が上がり続けるなかで、企業はその増加分をどこで取り戻すのかを真剣に考えなければならない。これまでは配信向けライセンス料の上昇である程度カバーできたが、今後はそれだけでは補いきれない。残された手段は、海外ライセンス、グッズ展開、イベント展開などの二次利用による収益拡大だ。
▼ MAPPAによる『チェンソーマン』は、アニメ会社による自社100%出資の珍しいケースとして注目を集めた。
つまり、IP展開に強い会社は作品を“大きな商売”へと育てられる一方で、そのノウハウが弱い会社はコストだけが膨らみ、損益分岐点がどんどん遠のいていく。また、配信プラットフォームに対する交渉力の差も、企業間の収益格差を広げている。ヒット作を持つ企業は高値で売れるが、強いIPを持たない企業は有利な条件を引き出しにくい。
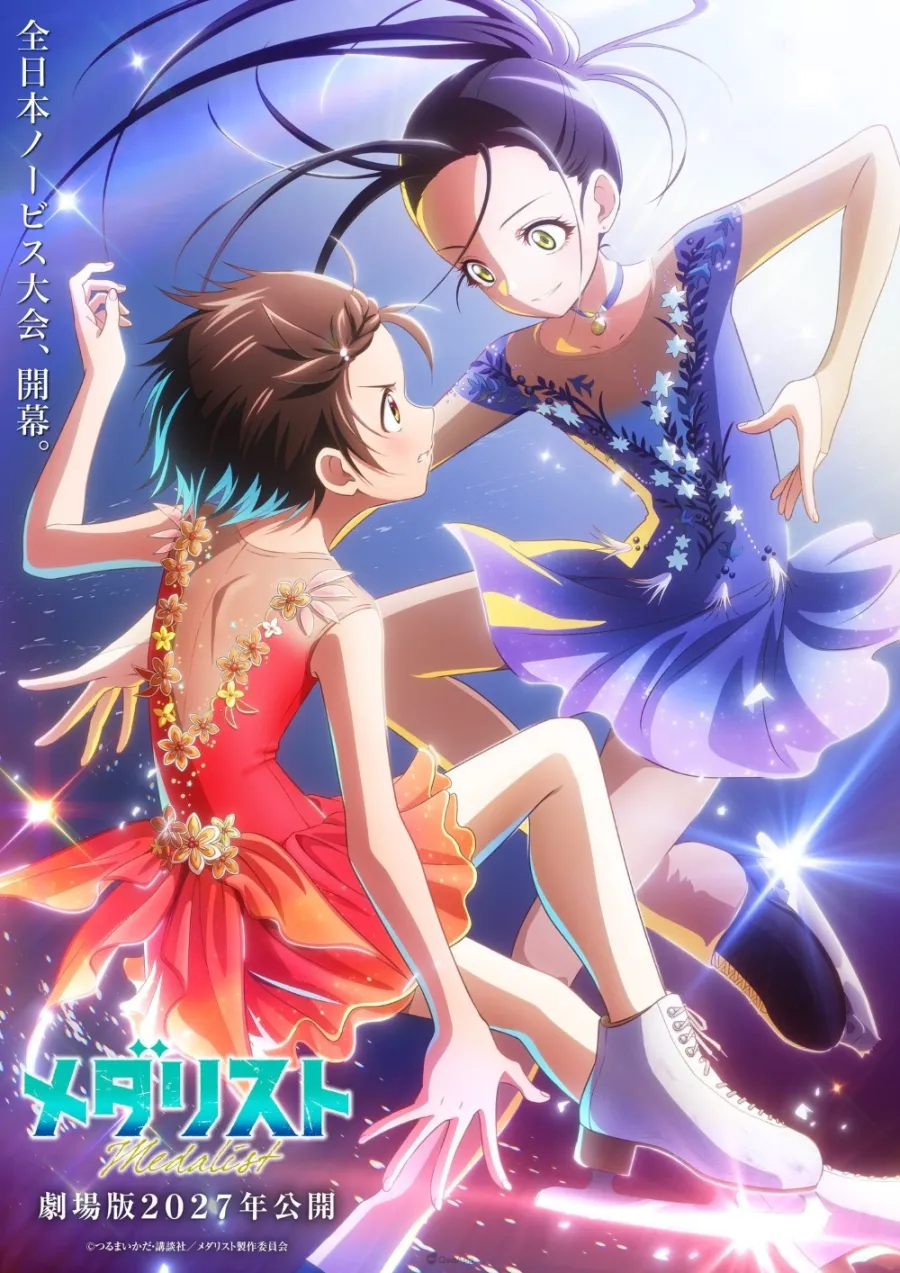
▼ 人気フィギュアスケートアニメ『メダリスト』がDisney+独占配信となったことも、作品力とプラットフォームとの交渉力の差を象徴している。
なかでも注目を集めたのがKADOKAWAの決算だ。営業利益は前年同期比51.3%減となり、アニメ・映像事業も4億6500万円の赤字を計上。会社側はその要因について、「『小説家になろう』系および異世界ジャンルへの偏重が過度だった」と率直に説明している。
一見もっともらしく聞こえるが、実際には“勝ちパターンが通用しなくなった”と見るほうが近い。これまでのKADOKAWAのビジネスモデルは非常に明快だった。
大量の作品を同時展開する
コアなオタク層を狙う
アニメ、コミック、小説、グッズなどのメディアミックスで回収する
このモデルを支えてきた中核が、いわゆる「異世界転生もの」だった。しかし今、その量産型モデルは飽和状態に入りつつある。異世界作品そのものが通用しなくなったわけではない。問題は、どの会社も異世界作品を作っていることだ。配信プラットフォーム側は今も異世界アニメを好んでいる。一定の視聴者が見込めて安定感があるからだ。だが、供給量が増えすぎたことでファンは分散し、1作品あたりが集められる視聴者数は減少。結果としてヒット率が落ち、KADOKAWAが得意としてきたメディアミックス戦略にも直接ダメージを与えている。
では対照的に、なぜ東宝と東映アニメーションは依然として強いのか。KADOKAWAとは異なり、この2社はまったく別の強みを見せている。
東宝が発表した2026年2月期決算では、売上高3606億円、営業利益678億円を記録し、いずれも過去最高を更新した。東宝の真の強さは、アニメを単体の商品としてではなく、IPを中核事業として扱っている点にある。そしてこのモデルは、『ゴジラ』のような実写IPにも横展開できている。
東映アニメーションには、さらに圧倒的な2つの強みがある。
1. 強力なIPを長期運用できること。たとえば『ゲゲゲの鬼太郎』『デジモン』『ONE PIECE』『ドラゴンボール』『プリキュア』といった作品群を、20年〜40年単位で継続展開できている。
2. 圧倒的な生産体制
東映アニメーションは現在も制作体制の拡張を進めており、大阪スタジオの拡充に加え、フィリピン拠点の強化、さらにはベトナムでの新スタジオ構想まで進んでいる。目標は全体の生産能力をほぼ倍増させることだ。東京だけでは足りないと判断し、大阪と海外へ制作基盤を広げている。そして何より、自社が最も強い領域に対して資金を集中投下している点が大きい。資本の使い方が極めて明確なのだ。
現在の日本アニメ業界では、「作品数を増やし続けるより、本数を絞って1本あたりの収益を高めるべきだ」という声も出始めている。日本の経済産業省も、現状のアニメ制作本数はすでに生産能力の限界に近いと見ている。ただし、実際にはアジア各国でもアニメ産業の育成が進んでおり、生産能力の一部は海外へシフトしていく可能性もある。つまり問題は単純な「減産」ではなく、数量と品質のバランスをどう取るかにある。
直近の決算が振るわなかったからといって、日本アニメそのものが衰退しているわけではない。今の環境下でも、しっかり結果を出している企業は存在する。正しい判断ができる企業であれば、これから先も十分に成長できるはずだ。
何より、ファンの熱量が失われたわけではない。市場そのものは今なお拡大を続けている。日本動画協会『アニメ産業レポート2025』によれば、海外市場の成長を背景に、日本の広義のアニメ産業市場規模は3兆8407億円に達し、4兆円の大台も目前に迫っている。
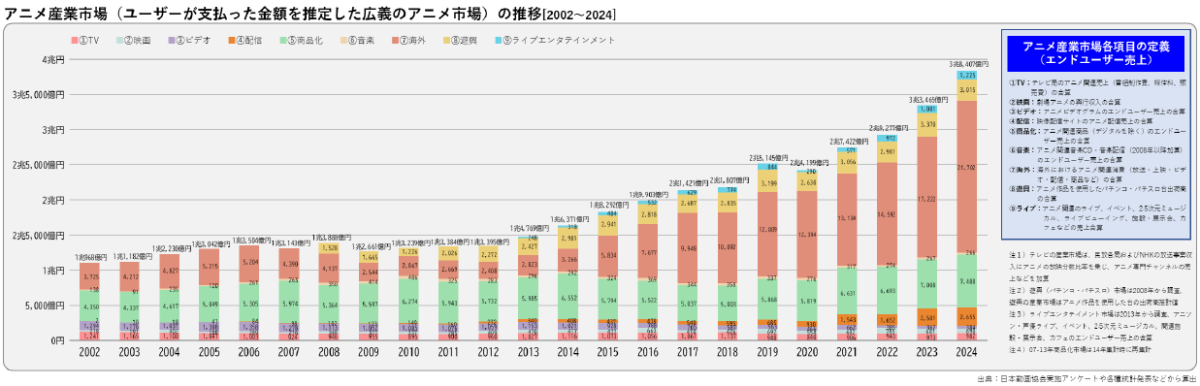
ただ、確実に言えるのは、「作品を作れば配信プラットフォームが買ってくれる」黄金時代は終わったということだ。これから問われるのは、単なる制作力だけではない。
IPマネジメント力
海外市場の開拓力
ライセンスおよびグッズ展開力
長期的な資本運用力
制作と企画を統合する力
日本のアニメ業界は衰退へ向かっているのではない。むしろ今、企業の体力と経営力が真正面から問われる、本格的な持久戦に突入したと言えるだろう。
via: itmedia