

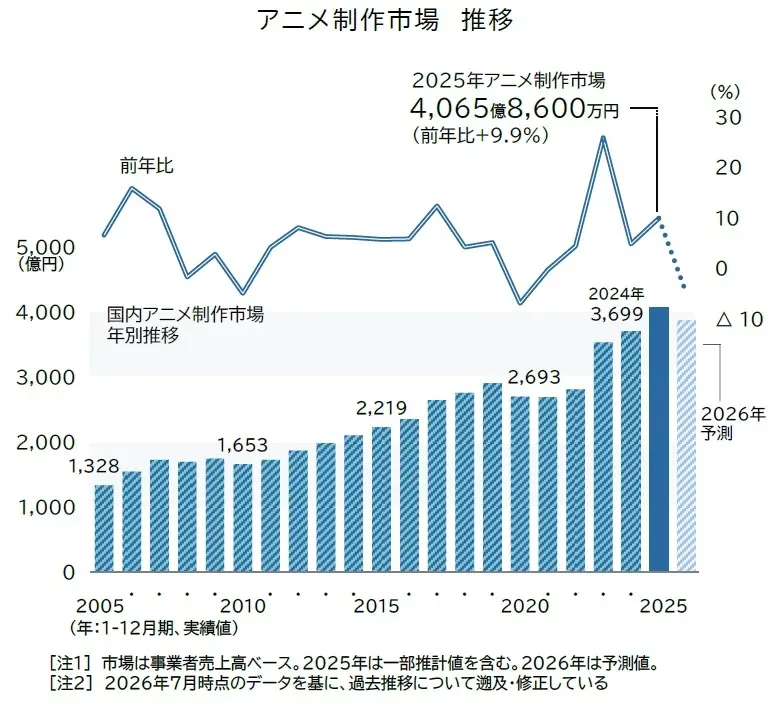
日本最大手の民間信用調査会社である帝国データバンク(TDB)が、このほどアニメ制作会社を対象とした産業調査の結果を公表し、2025年の日本のアニメ制作市場規模が初めて4,000億円を突破して過去最高を記録したことが明らかになりました。
しかし、アニメーターをはじめとする人材不足が深刻化し、制作キャパシティは限界に近づいており、市場は「ピークアウト」の局面に入った可能性も指摘されています。 帝国データバンクは、このままの状況が続けば、2026年のアニメ制作市場は5年ぶりに縮小に転じる可能性があると予測しています。
調査によると、2025年(1月~12月決算)のアニメ制作業界の市場規模は、事業者売上高ベースで4,065億8,600万円に達し、前年の3,698億7,400万円から9.9%増加しました。 成長率も前年の4.9%を上回り、市場規模は初めて4,000億円の大台を突破し、過去最高を記録しました。
この成長を牽引したのは、主にNetflixをはじめとする動画配信プラットフォームを中心とした需要です。 かつてのテレビアニメ中心の市場とは異なり、近年は配信プラットフォームからのアニメコンテンツへの需要が高まり続け、2025年はアニメの制作本数が非常に多い年となりました。 さらに、劇場版アニメといった大型案件の納品が集中したことも、大手の元請けから専門スタジオまで、多くの制作会社が受注を増やす要因となりました。
市場全体では、二次利用を含むライセンス(IP)ビジネスが好調だったことに加え、制作委員会への出資を通じて収益を確保したり、企画・制作能力を強化してオリジナル作品やタイアップ作品の制作を受注したりするアニメ制作会社が増加しました。
これまで下請けを専門としていた会社の一部が、発注元から直接アニメ制作を請け負う「元請」へとシフトし、売上を大幅に伸ばすケースも見られました。 その一方で、業界全体としても、かつてのテレビアニメシリーズに過度に依存する構造から脱却し、より単価が高く長尺な劇場版アニメなど、クオリティが求められる市場へと移行しつつあります。
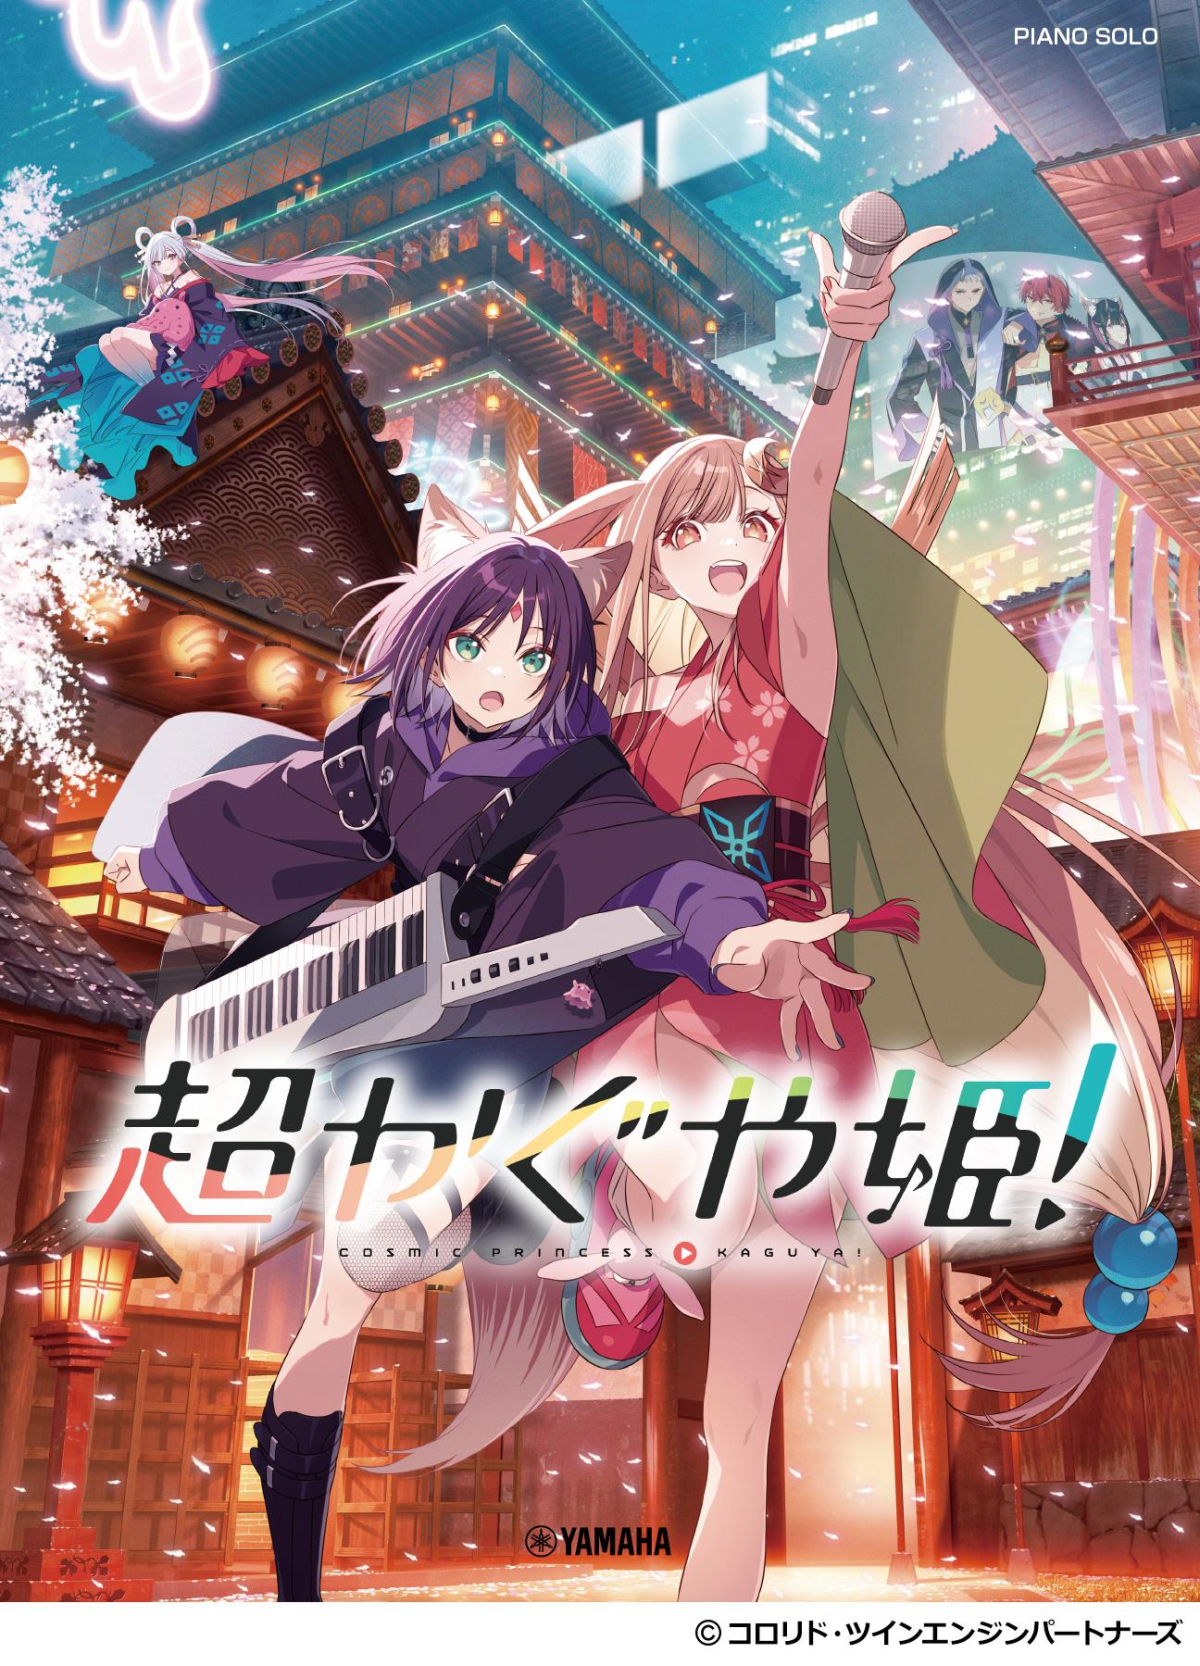
▼ 例えば、今年大きな話題を呼んだ『超時空輝耀姬!』は、まさに配信プラットフォームと劇場公開をメインターゲットとして制作されました。
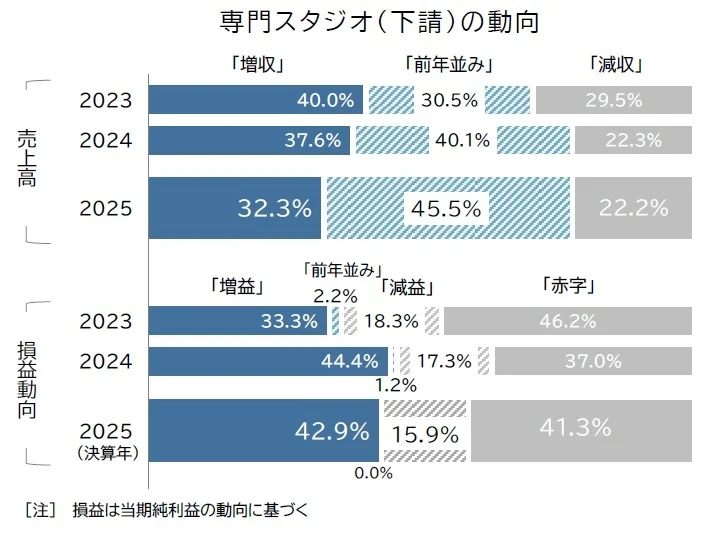
2025年におけるアニメ制作会社の平均売上高は13億3,700万円でした。 コロナ禍での制作遅延などの影響で一時的に落ち込んだものの、2021年からは5年連続で増加し、2000年の統計開始以来、最高額を更新しています。 中でも、直接制作を請け負う「元請・グロス請け」の企業の伸びが特に顕著です。 これに対し、下請け作業を担う「専門スタジオ」の平均売上高の伸びは比較的小さくなっています。 つまり、市場全体が成長する一方で、制作形態による収益格差が拡大しているのです。
しかし、人件費や外注費の高止まりは常態化しています。 さらに、円安による海外外注コストの増加や、制作工程の複雑化による制作期間の長期化、納品遅延の増加も深刻です。 中には、作品の納品が翌年度にずれ込む「期ズレ」問題も発生しています。これは、年間を通して大量の案件を受注していても、納品が集中して遅れるだけで、その年度の業績が一気に赤字へ転落しかねないという、アニメ制作会社の構造的なリスクを意味しています。
しかし、2025年まで頻発していた大ヒット劇場版アニメがもたらした市場の熱狂も、その反動が出始めており、大手アニメ制作会社では減収傾向が表面化しつつあります。 これまで日本のアニメ市場を牽引してきた動画配信プラットフォームのオリジナル作品でさえも、制作への資金投入が落ち着きを見せ始めているのです。
言い換えれば、ここ数年続いた、世界の配信プラットフォームが日本のアニメに巨額の投資を行うブームは、ひとまず終息しつつあると言えるでしょう。その一方で、アニメ制作現場の人手不足はますます深刻化しています。アニメーターが足りないため、多くの制作会社の生産キャパシティは限界に達しているのです。作品のクオリティ維持や労働環境の改善を優先した結果、案件の依頼があっても受けられない「受注機会の損失」という事態も発生しています。
このため帝国データバンクは、アニメ業界が現在の業績トレンドのまま推移した場合、2026年の日本のアニメ制作市場は5年ぶりに前年を下回る可能性があると見ています。
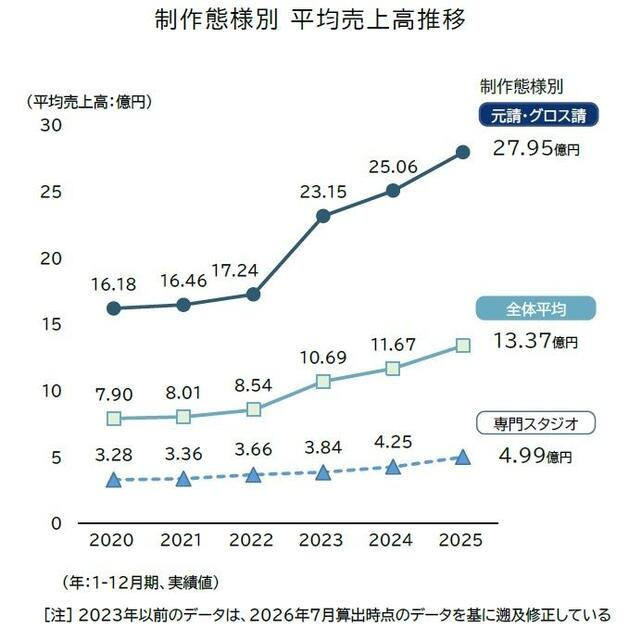
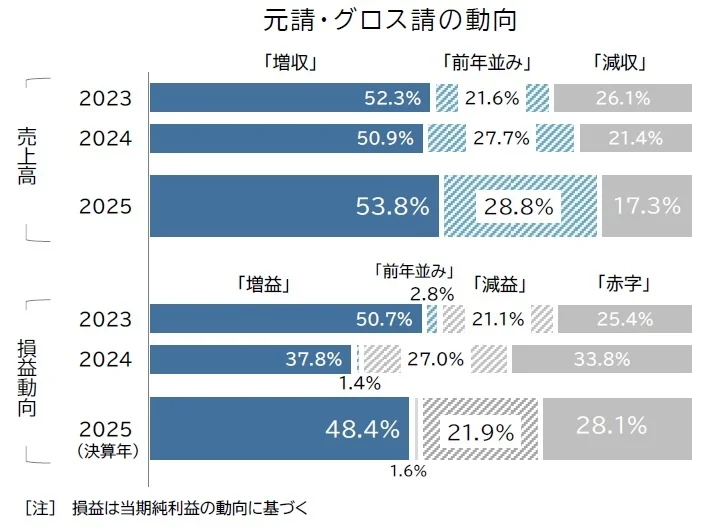
制作形態別に見ると、直接アニメ制作を請け負い完成させる能力を持つ「元請・グロス請け」の企業は、2025年の平均売上高が27億9,500万円に達し、5年連続の増加で過去最高を更新しました。 このうち、53.8%の企業が「増収」となり、「減収」した企業は17.3%まで低下、3年ぶりに2割を下回りました。利益面でも、48.4%の企業が「増益」となっており、前年を大幅に上回っています。
ただし、売上と利益の状況は、非常に顕著な二極化が進んでいます。 帝国データバンクによると、元請会社の収益状況は、大きく分けて「IP(二次利用権)を保有しているか」そして「外注費や人件費を含む制作コストをコントロールできているか」という2点に左右されると指摘しています。
近年、アニメ制作そのものは高コスト・低利益という特性が強まっており、多くの企業が自社IPを活用してより高い利益を生み出す方向へとシフトしています。例えば、配信プラットフォームでの過去作の再配信、リメイク版の展開、グッズ化などを通じて、その都度アニメを制作しなくても継続的に収入が得られるビジネスモデルの構築です。
自社IPを海外配信やゲーム化、商品化ライセンスなどの分野へ展開できるアニメ制作会社は、関連商品の販売や配信収入によって業績を安定させやすく、中には過去最高クラスの利益を上げたケースも見られます。 また、アニメ制作の需要が増え続けていることから、価格交渉において「制作側が有利」な状況に変わりつつあります。
その一方で、自社IPを持たない中小の元請会社は、アニメ制作とその納品による「一回きりの売上」に依存しています。 こうした企業は、業界の深刻な人手不足や外注コスト高騰の影響を特に大きく受けます。大量の案件受注で売上を維持しようとしても、アニメーター不足で制作スケジュールは遅れがちになります。かたや、納期に間に合わせるために外注を多用すれば、コストが収入をはるかに上回ってしまうことも。「売上は増えたのに、かえって赤字が膨らむ」という事態に陥り、赤字企業の比率も高まっています。
アニメ制作において下請けを担う「専門スタジオ」は、2025年の平均売上高が4億9,900万円となり、2年連続で4億円台を維持しました。 しかし、業績は楽観視できる状況ではありません。専門スタジオは、大手アニメ制作会社からの低単価な下請けやスポット案件に依存することが多く、会社の「制作に投入できる人員」が売上の上限を直接的に決めてしまいます。 ただ、近年の旺盛なアニメ需要を受け、元請会社だけでは消化しきれない作画や原画、動画制作などの案件が増加したことで、専門スタジオの売上も押し上げられました。
加えて、アニメ制作のデジタル化が進んだことで、デジタル作画やCGを得意とする会社や、過去にデジタル設備へ積極的に投資してきた企業が、通常のアニメ制作よりも単価の高いイベント映像などの案件を受注し、増収を実現するケースもありました。
しかしその反面、専門スタジオも同様にアニメーター不足に直面しています。スタッフの離職や休職が、そのまま制作能力の低下に直結し、減収を余儀なくされる会社も出てきています。また、自社のキャパシティを超える案件を受注した結果、フリーランスや他のスタジオへの外注に頼らざるを得なくなり、外注費が急増。コストの増加分が売上を上回り、最終的に赤字に陥るケースもあります。
近年では、専門スタジオが従来の下請けという立場から脱却し、自らアニメ制作案件を丸ごと受注しようとする動きも見られます。 このアプローチは利益率の向上が期待できるものの、本来は元請会社が負担していた制作コストのすべてを自社で背負うことになります。もし制作スケジュールが想定通りに進まず、納品遅延が発生し、さらに人手不足から外注を重ねれば、赤字がさらに拡大するリスクもはらんでいます。
帝国データバンクは、2025年の日本のアニメ制作市場は初めて4,000億円を突破し過去最高を記録したものの、人件費や各種外注費の急騰により、アニメ制作そのもので利益を出すことがますます難しくなっていると指摘します。 これに深刻なアニメーター不足、制作期間の長期化、納期の遅延が加わり、コストをさらに押し上げています。その結果、「需要は増えているのに、それが利益に結びつかない」という「利益なき繁忙」な状況が生まれているのです。 言い換えれば、誰もがメチャクチャ忙しいのに、必ずしも儲かっているわけではない、というわけです。
同時に、強力な自社IPや二次利用権を持つ大手・グループ系のアニメ制作会社は、配信や商品化による高額かつ長期的な収入を元手に、新技術への投資や従業員の待遇改善を行い、優秀な人材を惹きつけ、定着させることができると予測しています。また、M&Aを通じて中小のスタジオを傘下に収めたり子会社化したりすることで、自社の制作能力をさらに拡大していくでしょう。
一方で、自社IPを持たず、純粋に受注案件で経営を成り立たせている中小規模のスタジオの状況は、極めて厳しいものがあります。 これらの企業はクライアントとの価格交渉力が弱く、自社で人材を育成することも難しいため、人件費や海外外注費の高騰といった煽りを直接受けやすく、赤字経営や、ひいては長期的な債務超過に陥るリスクを抱えています。
特に、現在日本には300社以上のアニメ制作スタジオが存在しており、今後は業界再編の動きがより一層鮮明になる可能性があります。 つまり、日本のアニメ業界は、これから大きな淘汰の時代を迎えるのかもしれません。IP、資金、技術、そして人材を持つ企業がさらに規模を拡大していく一方で、収益力がなく受注案件に頼るしかない中小スタジオは、市場から淘汰されていく可能性が指摘されています。
「作れば作るだけ良い」という時代は、もはや限界に近づいているのかもしれません。これからの日本のアニメ業界が真に直面する課題は、人手不足とコスト高騰という厳しい状況の中で、いかにして「作り続け、かつ儲けも出すか」ということになるでしょう。
via: 帝国データバンク