最近一、兩週陸續公布的日本動畫企業財報,包含KADOKAWA,像是Pony Canyon(波麗佳音)、TBS 集團、ABC Animation等電視台系動畫公司,甚至連製作《賽馬娘》的動畫工作室Studio KAI,都出現虧損或獲利大幅下滑的情況。
另一方面,東寶與東映動畫等大型公司的最新財報卻大幅上揚,顯示業界的強弱差距正變得越來越明顯。然而,這透露出表面上的市場規模仍在成長,但產業內部其實正變得愈來愈辛苦。如今被稱「串流平台泡沫」的成長階段,是否已經來到盡頭?動畫產業是否正準備進入新的戰略轉型期?
日本媒體ITmedia便透過各家公司財報,分析了目前產業結構正在發生的變化。

其實整個動畫產業共同面臨的結構性問題,如果把這次虧損企業的財報放在一起看,會發現大家幾乎都面臨同樣的問題:「製作成本暴漲,但回收方式跟不上。」目前動畫製作現場的人事成本與製作成本持續攀升。原因包括:
長期人力不足
動畫作品數量持續增加
外包費用上漲
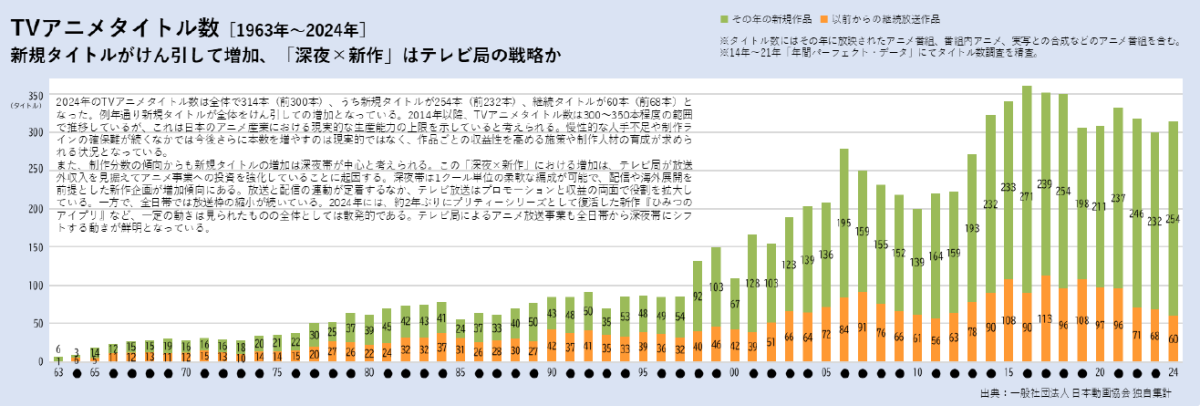
根據日本動畫協會的《動畫產業報告2025》:2000年代初期一年約製作100部電視動畫,如今已增加到約300部。而帝國資料銀行2025年的調查也指出:雖然動畫產業營收創下歷史新高,但製作公司卻陷入「忙到爆卻賺不到錢」的窘境,動畫製作公司破產、停業與解散的案例也逐漸增加。
▼ 電視動畫的數量近年來直直飆升。
當然,成本上漲本身不全然是壞事,因為這或許代表動畫師待遇正在慢慢改善。真正的問題是:「增加的成本到底要從哪裡回收?」
過去幾年,Netflix、Crunchyroll 等串流平台不斷提高授權費。有些作品甚至80%的製作費可以靠串流授權回本,甚至出現像 MAPPA《鏈鋸人》那樣由製作公司自行出資100%,直接掌握作品權利的案例。
但現在情況變了,整體來看,平台願意支付的金額已經逐漸觸頂。當製作費上升時,企業必須思考該去哪裡回收成本。過去靠串流平台提高買片價格還能補足,但現在已經到極限。剩下的只能靠海外授權、周邊商品、活動展開等二次利用來補。
▼ MAPPA《鏈鋸人》是罕見由動畫公司自行出資的案例。
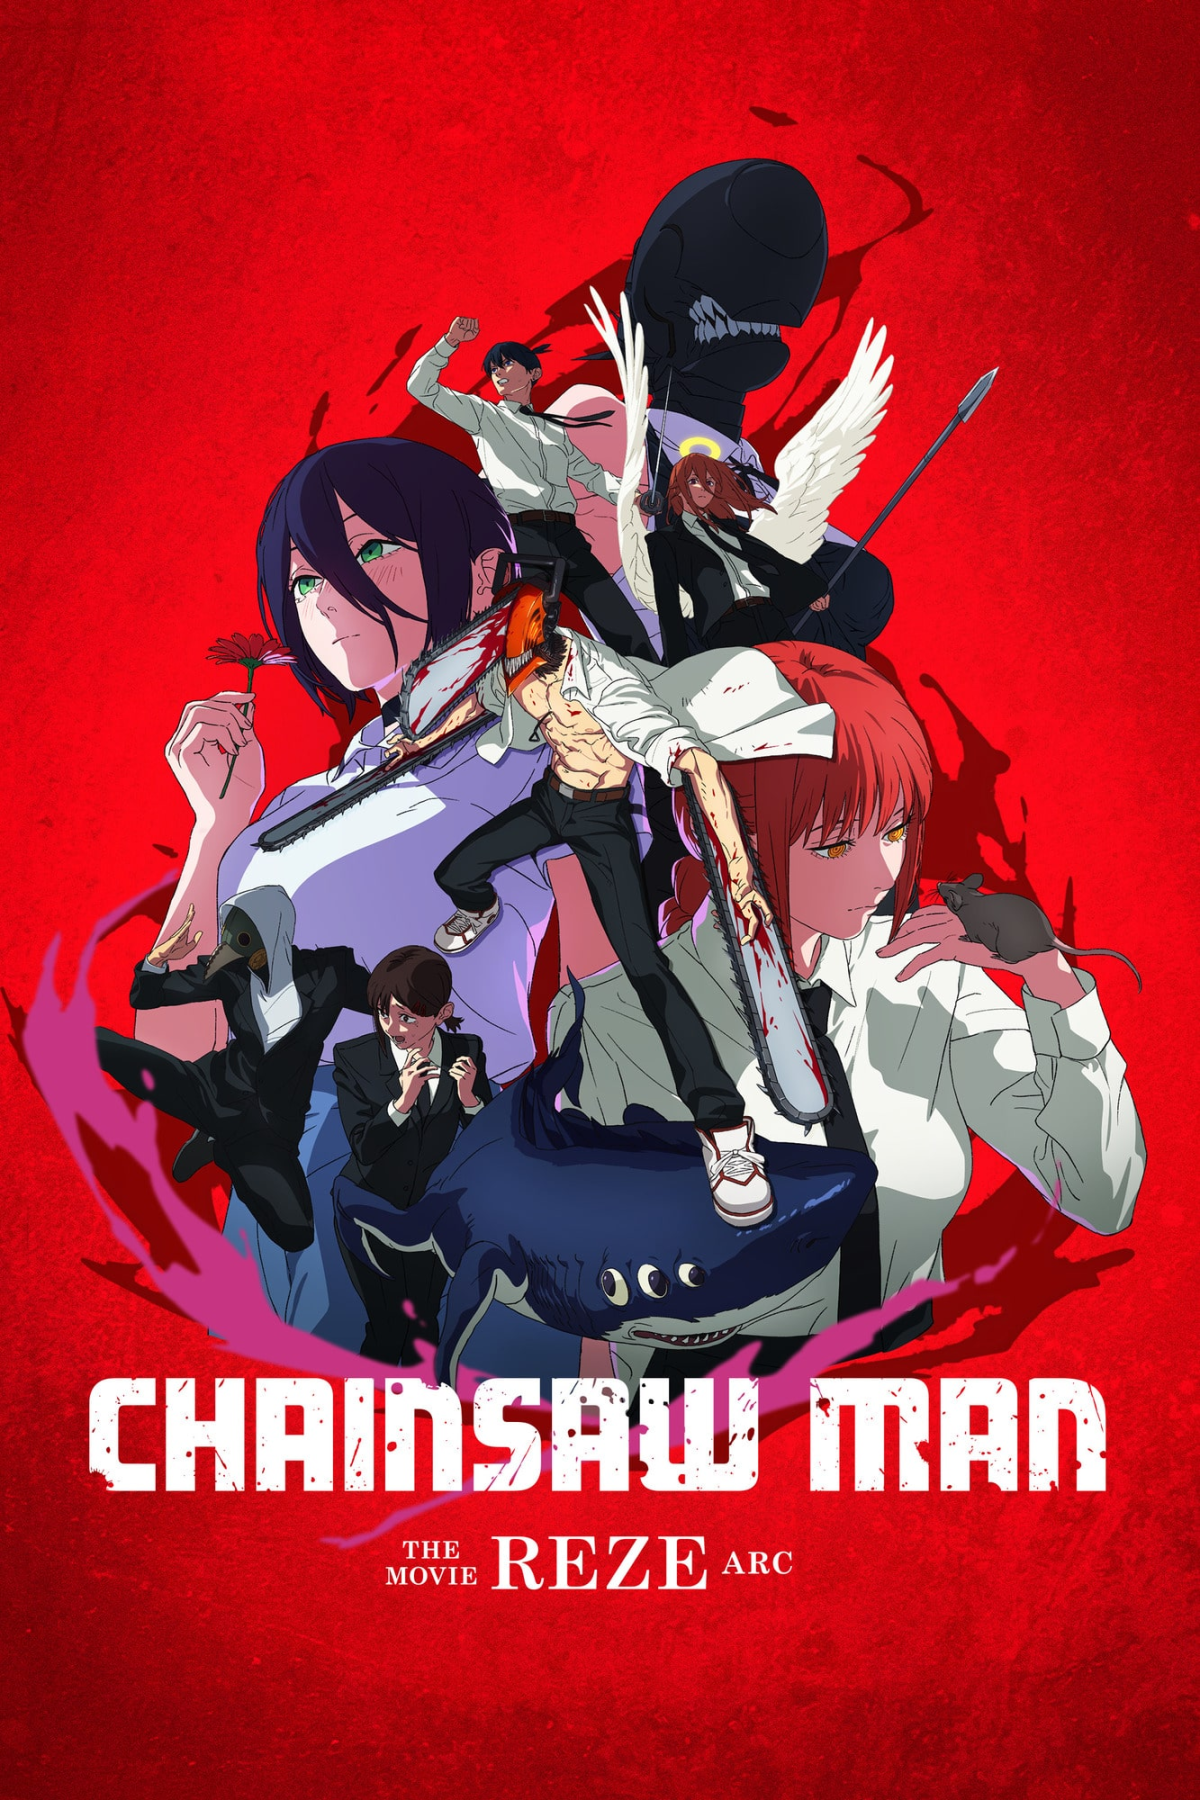
因此擅長IP經營的公司,能把作品做成大生意。但如果是不擅長的公司,只會看到成本愈來愈高,損益兩平點愈來愈遠。此外,與串流平台的議價能力差異也正在拉大企業間的收入差距。有熱門作品的公司可以賣高價;沒有熱門IP的公司,則很難爭取更好的授權條件。
▼ 如人氣花式滑冰動畫《金牌得主》是由 Disney+ 獨家代理播出,也顯示出作品的魅力跟串流平台能議價的差異。
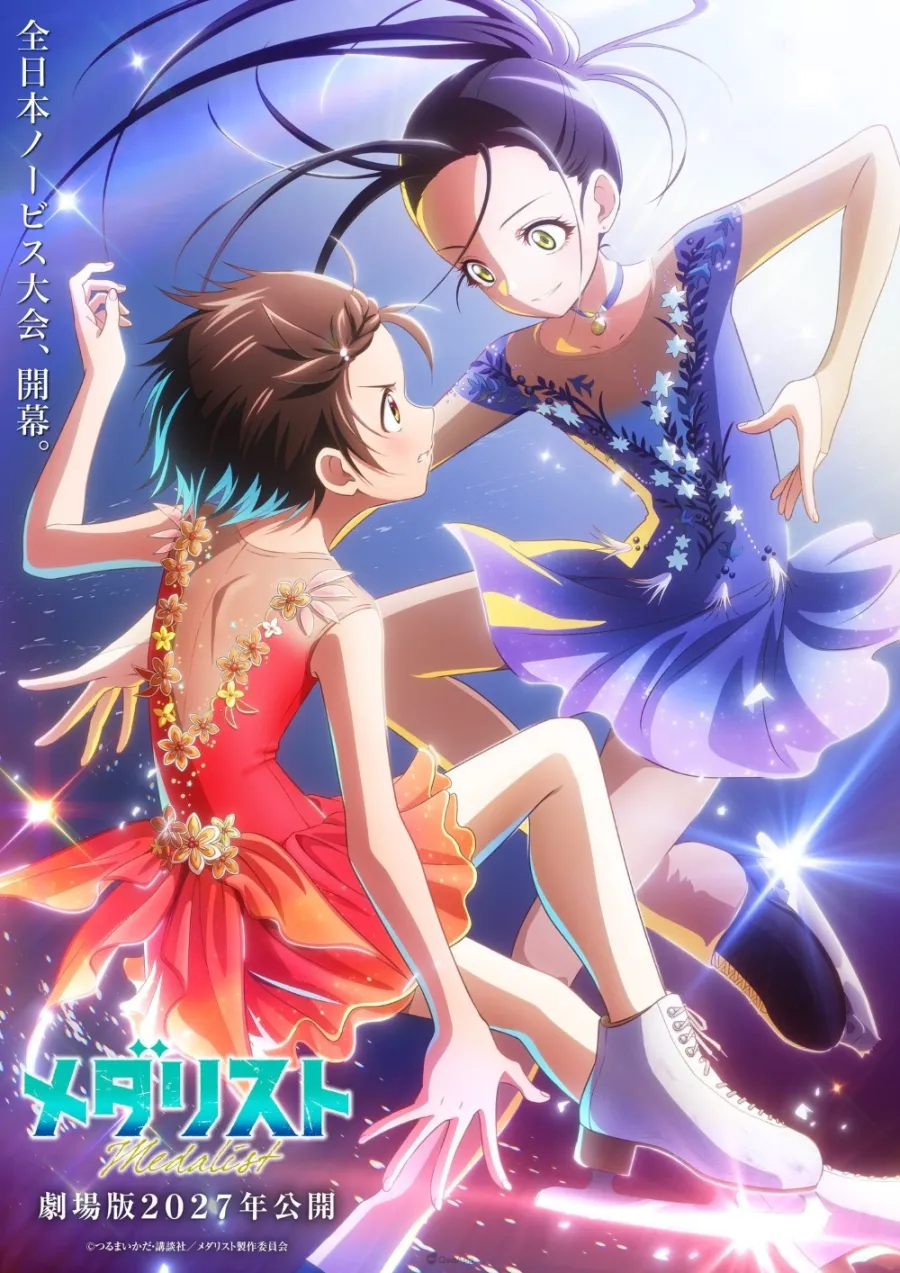
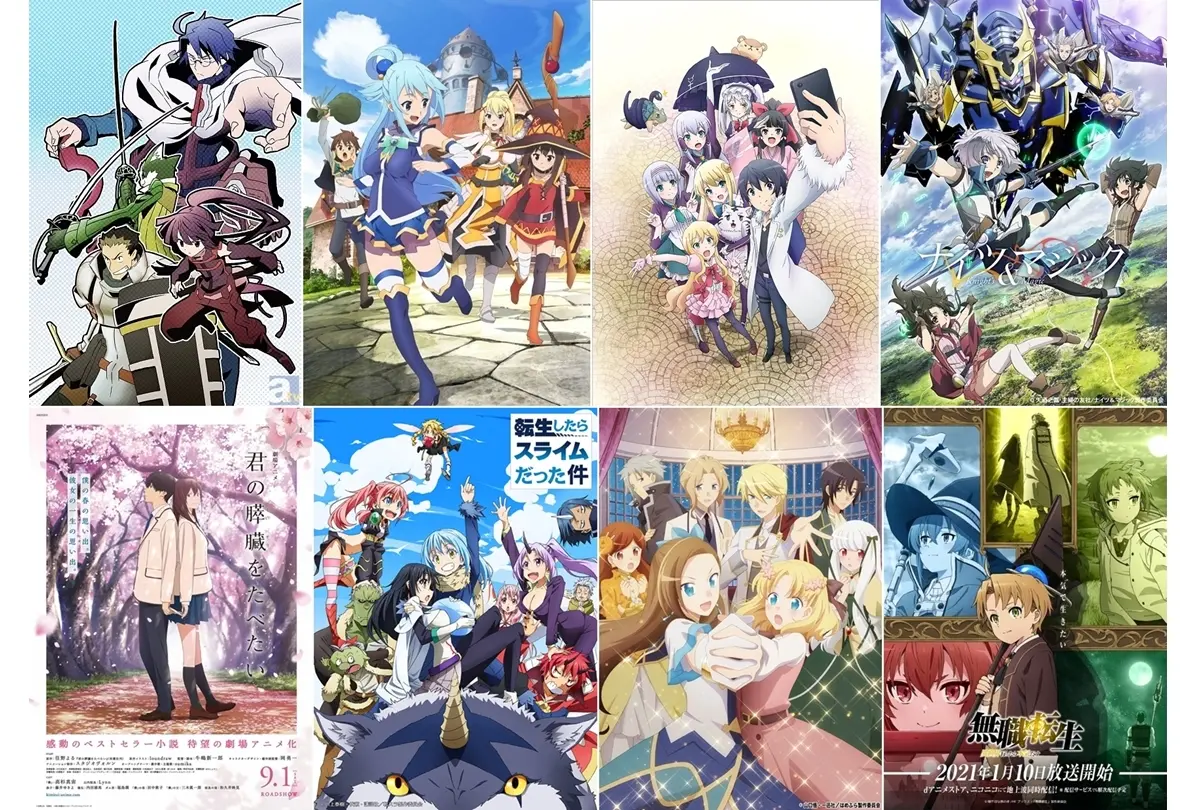
近日KADOKAWA財報出現營業利益暴跌51.3%,動畫與影像事業更虧損4.65億日圓,官方直呼坦言「過度偏重成為小說家吧&異世界題材」。
聽起來好像很合理,但實際上是而是「勝利方程式失效了」,過去 KADOKAWA 的商業模式非常成功:
同時推出大量作品
鎖定核心宅宅族群
再透過動畫、漫畫、小說、周邊等媒體混合作戰回收成本
而支撐這套模式的核心,就是「異世界轉生系」作品群。但現在這套量產模式出現飽和,不是異世界作品不行了,問題是大家都在做異世界。串流平台其實仍然很喜歡異世界動畫,因為它穩定、有固定觀眾。問題在於供給量太大了,粉絲被分散、每部作品能吸引的人變少想當然命中率自然下降,最後直接衝擊 KADOKAWA 最擅長的媒體混合經營模式。
那相較之下,為何東寶與東映動畫為什麼依然強勢?與 KADOKAWA 相比,東寶與東映動畫展現出完全不同的樣貌。
東寶動畫公布2026年2月期財報:營收3606億日圓 &營業利益678億日圓,雙雙創下歷史新高。東寶真正厲害的地方在於:「把IP當成核心事業」,而不是把動畫當成單一商品,還可以把這套模式成功套用到《哥吉拉》等真人作品上。
東映動畫則有兩項壓倒性優勢:
1. 超強IP長期經營能力,像:《鬼太郎》、《數碼寶貝》、《航海王》、《七龍珠》、《光之美少女》,都能持續經營20~40年以上。
2. 驚人的生產能力
東映目前仍在擴張,除了擴大大阪工作室外,還在發展菲律賓據點,甚至籌備越南工作室,目標幾乎是讓整體產能翻倍。他們知道只靠東京不夠,所以往大阪與海外擴張。而且是把資源投入自己最強的領域,這代表資金運用方向是正確的。
目前日本動畫業界開始出現一種聲音:「與其一直增加作品數量,不如減少作品,提高單部作品的收益。」甚至日本經產省也認為目前動畫製作量已經接近產能極限。但實際上,現在亞洲各國都已經發展動畫產業,可能會因為這樣把產能放出去給國外,因此問題不在於「減產」,而在於如何在數量與品質之間取得平衡。
儘管近期財報不佳,但並不表示日本動畫正在走下坡。即使在現在的環境裡,仍然有公司持續創造優秀成績。只要做出正確選擇的企業,未來依然會成長。
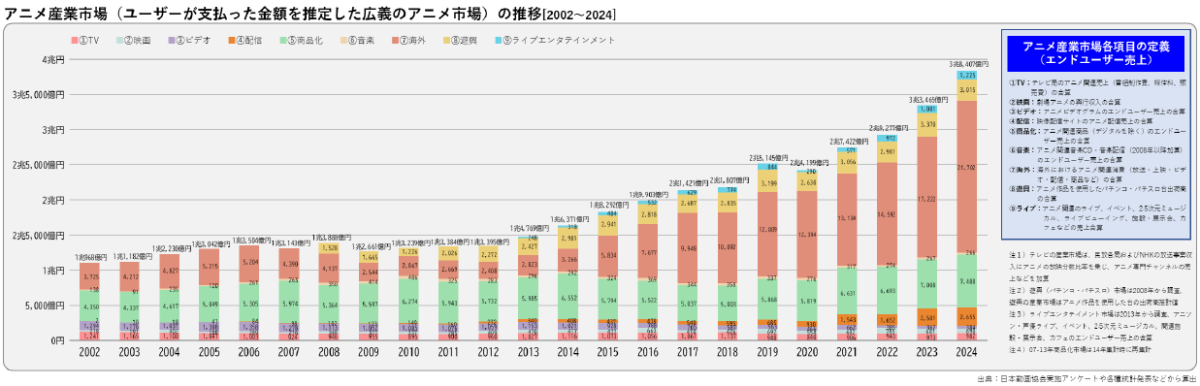
更重要的是粉絲的熱情並沒有消失,動畫的市場仍持續擴大中,根據日本動畫協會《動畫產業報告2025》指出,在海外市場快速成長帶動下,日本廣義動畫產業規模已經擴大到 3兆8407億日圓,逼近 4 兆日圓大關。
只是在發生的事情是「作品做出來就能賣給串流平台」的黃金時代結束了,接下來比拚的不再只是製作能力,而是:
IP經營能力
海外市場拓展能力
授權與周邊開發能力
長期資本運作能力
製作與企劃整合能力
日本動畫產業並非走向衰退,而是正式進入一場考驗企業體質與經營實力的耐力賽。
新聞來源: itmedia